KVDO zag 315.300 euro meer vertrekken dan binnenkomen: het cashdashboard dat vragen oproept
Andy Vermaut, indegazette.be
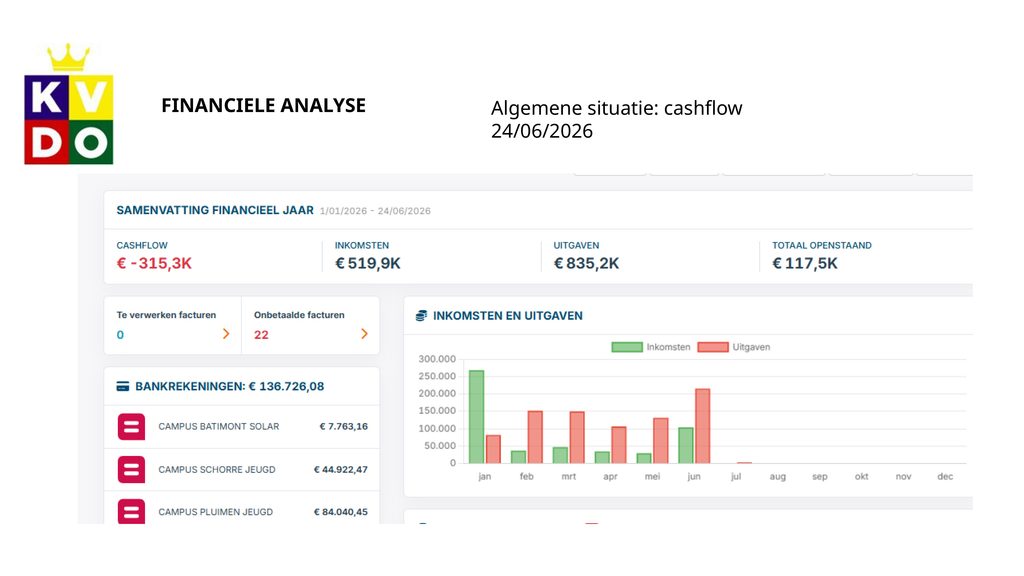
DIKSMUIDE/OOSTENDE – Een negatieve kasstroom van ongeveer 315.300 euro, terwijl het overzicht nog 136.726,08 euro op de bankrekeningen vermeldt. Die combinatie staat op de eerste dia van de financiële presentatie over KV Diksmuide Oostende die indegazette.be van Claude Vindevogel ontving. Het dashboard bestrijkt 1 januari tot 24 juni 2026. Het beschrijft daarmee een historische momentopname, geen actuele stand van de clubkas.
Meer uitgaven dan inkomsten
Het scherm vermeldt ongeveer 519.900 euro aan inkomsten en 835.200 euro aan uitgaven. Het verschil verklaart de weergegeven negatieve cashflow. Geld dat tijdens een periode vertrekt, hoeft echter niet volledig betrekking te hebben op kosten uit diezelfde periode. Betalingen van oudere facturen of voorafbetalingen kunnen mee in een kasstroom zitten. De dia laat daarom zien dat de geregistreerde uitgaande geldstroom groter was dan de inkomende, maar bewijst op zichzelf geen even groot boekhoudkundig verlies.
Drie rekeningen, één getoond totaal
De rekening van Campus Batimont Solar staat in het overzicht op 7.763,16 euro. Voor Campus Schorre Jeugd wordt 44.922,47 euro vermeld en voor Campus Pluimen Jeugd 84.040,45 euro. Samen vormen die bedragen exact het getoonde banksaldo van 136.726,08 euro. De ongelijke verdeling is relevant voor de dagelijkse betalingen, maar uit de dia blijkt niet welk deel van die middelen een specifieke bestemming had of welke interne afspraken golden voor hun gebruik.
Openstaande bedragen vragen een eigen lezing
Daarnaast toont het dashboard 117.500 euro onder de noemer totaal openstaand en een teller van 22 onbetaalde facturen. Zonder uitsplitsing naar vervaldag en soort factuur kan dat bedrag niet eenvoudig als onmiddellijk opeisbare schuld worden behandeld. De ontvangen presentatie maakt vooral duidelijk waarom een overzicht van komende ontvangsten en betaaldata nodig is. Een negatief kassaldo over enkele maanden en het geld dat op een peildatum beschikbaar is, beantwoorden verschillende vrKVDO betaalde 315.300 euro meer dan het ontving: achter het banksaldo schuilt een tweede verhaal
Inderdaad. Tussen 1 januari en 24 juni 2026 registreerde het financiële dashboard van KV Diksmuide Oostende ongeveer 519.900 euro aan inkomsten en 835.200 euro aan uitgaven. Het verschil bedraagt ongeveer 315.300 euro. Toch vermeldt hetzelfde overzicht nog 136.726,08 euro op drie bankrekeningen. Die cijfers spreken elkaar niet tegen: ze beschrijven enerzijds de geldbewegingen tijdens een periode en anderzijds het beschikbare banksaldo op een bepaald ogenblik. Samen stellen ze een concrete vraag over de clubfinanciën: welke middelen vingen het verschil tussen ontvangsten en betalingen op, en welke verplichtingen stonden tegenover het resterende geld?
Een uitstroom van ongeveer 161 euro per 100 euro inkomsten
De verhouding tussen de geregistreerde ontvangsten en uitgaven maakt de omvang van het verschil zichtbaar. Tegenover iedere 100 euro die tijdens de weergegeven periode binnenkwam, stond ongeveer 161 euro aan uitgaande betalingen. De ontvangsten dekten ongeveer 62 procent van de uitgaven. Dat is een rekenkundige verhouding op basis van de afgeronde dashboardbedragen, geen afzonderlijk boekhoudkundig resultaat. Ze maakt wel duidelijk dat de betalingen tussen begin januari en 24 juni niet uitsluitend door de geregistreerde ontvangsten uit diezelfde periode werden gedragen. Om te begrijpen hoe dat verschil werd opgevangen, zijn ook de beginsaldi en eventuele andere geldbewegingen nodig.
Een positief banksaldo wist de negatieve kasstroom niet uit
Een vereniging kan gedurende enkele maanden meer betalen dan ontvangen en toch geld op haar rekeningen behouden. Dat kan bijvoorbeeld wanneer zij de periode met een financiële reserve begint. Het omgekeerde is eveneens mogelijk: een tijdelijk gunstige kasstroom zegt op zichzelf weinig over verplichtingen die later vervallen. Het saldo van 136.726,08 euro is daarom geen weerlegging van het negatieve verschil van ongeveer 315.300 euro. Het negatieve verschil bewijst op zijn beurt niet dat de rekeningen op 24 juni leeg waren. De twee cijfers moeten naast elkaar worden gelezen: het ene beschrijft een beweging, het andere een stand.
De ontbrekende aansluiting met het beginsaldo
Wanneer alle getoonde bedragen dezelfde rekeningen en dezelfde periode betreffen, en alle geldbewegingen in de kasstroom zijn verwerkt, moet het beginsaldo samen met de netto geldbeweging aansluiten op het eindsaldo. Onder die voorwaarden zou een eindsaldo van 136.726,08 euro na een netto-uitstroom van ongeveer 315.300 euro rekenkundig wijzen op ongeveer 452.026 euro aan het begin van de periode. Dat is geen vastgesteld openingssaldo van KVDO, maar een voorwaardelijke controleberekening. Zonder de bankstanden op 1 januari, de instellingen van het dashboard en de verwerking van eventuele bijkomende verrichtingen kan dit bedrag niet als historische clubreserve worden gepubliceerd. Precies die aansluiting zou verklaren hoe het getoonde saldo tot stand kwam.
Uitgaande betalingen zijn niet automatisch kosten van dezelfde maanden
Het verschil tussen kasstroom en boekhoudkundig resultaat is hier bepalend. Een betaling in februari kan betrekking hebben op een factuur uit het voorgaande jaar. Een voorafbetaling kan bestemd zijn voor een prestatie die pas later wordt geleverd. Een investering kan onmiddellijk geld kosten, terwijl de verwerking ervan in de resultatenrekening over een andere periode loopt. Ook de terugbetaling van een lening kan geld doen vertrekken zonder dat het terugbetaalde kapitaal een kost van die periode vormt. Dit zijn mogelijke verklaringen voor verschillen tussen geldbewegingen en resultaat; de eerste dia stelt niet vast welke daarvan bij KVDO spelen. Het bedrag van 315.300 euro mag daarom niet zonder bijkomende boekhoudkundige gegevens worden omschreven als een even groot verlies.
Ook ontvangen geld vraagt een uitsplitsing
Dezelfde voorzichtigheid geldt voor de ongeveer 519.900 euro aan inkomsten. Voor een beoordeling van de terugkerende werking is van belang waaruit die ontvangsten bestaan en op welke periode zij betrekking hebben. Geld dat al werd ontvangen voor een latere activiteit heeft een andere betekenis dan inkomsten voor prestaties die reeds werden geleverd. Een eventuele financiering is evenmin hetzelfde als een opbrengst uit de clubwerking. De eerste dia biedt geen uitsplitsing waarmee die verschillen kunnen worden beoordeeld. Daardoor blijft onduidelijk welk deel van de geregistreerde instroom opnieuw te verwachten was en welk deel een eenmalig karakter had.
Bijna 94 procent van het getoonde geld staat op rekeningen met een jeugdbenaming
De drie genoemde bankstanden sluiten exact op elkaar aan. Campus Batimont Solar staat op 7.763,16 euro, Campus Schorre Jeugd op 44.922,47 euro en Campus Pluimen Jeugd op 84.040,45 euro. De twee rekeningen met een jeugdbenaming vertegenwoordigen samen 128.962,92 euro, ongeveer 94,3 procent van het totale banksaldo. Campus Batimont Solar vertegenwoordigt ongeveer 5,7 procent. Die verdeling beschrijft waar het geld in het overzicht staat. Ze bewijst niet van wie de middelen juridisch zijn, welke bestedingsvoorwaarden gelden of welke betalingen vanuit iedere rekening mogen gebeuren.
Een rekeningnaam bewijst geen afgeschermd budget
De verwijzing naar jeugdwerking maakt de bestemming van de middelen een aandachtspunt, maar een naam op een dashboard vervangt geen afspraken of boekhoudkundige toewijzing. Uit de eerste dia blijkt niet of de bedragen vrij inzetbaar waren voor de vereniging als geheel, intern voor een bepaalde werking waren gereserveerd of aan voorwaarden van een financier waren gebonden. Evenmin blijkt daaruit dat jeugdmiddelen naar een andere werking werden overgebracht. Voor zo’n vaststelling zijn concrete transacties en de bijbehorende beslissingen nodig. Hetzelfde overzicht kan dus niet worden gebruikt om zonder verdere stukken zowel vrije beschikbaarheid als ongeoorloofd gebruik te veronderstellen.
Interne overschrijvingen kunnen de brutobedragen beïnvloeden
Bij een dashboard met verschillende bankrekeningen verdient ook de verwerking van interne overschrijvingen aandacht. Geld dat van de ene clubrekening naar de andere verhuist, verlaat de vereniging als geheel niet. Wanneer software zo’n verrichting aan beide kanten als een uitgave en een ontvangst meetelt, kunnen de bruto geldstromen hoger lijken. Bij een correcte verwerking binnen dezelfde periode verandert dat het gezamenlijke nettoverschil niet. Het beïnvloedt wel de interpretatie van de verhouding tussen inkomsten en uitgaven. De eerste dia maakt niet duidelijk of interne transfers zijn uitgesloten, afzonderlijk worden getoond of in de totalen zitten. De eerder berekende 161 euro aan uitgaven per 100 euro inkomsten blijft daarom een verhouding tussen de dashboardbedragen, geen vastgestelde verhouding tussen externe ontvangsten en externe betalingen.
117.500 euro openstaand: de richting van het geld moet vaststaan
Een afzonderlijke rubriek vermeldt ongeveer 117.500 euro als totaal openstaand, naast een teller van 22 onbetaalde facturen. Voor een beoordeling van de betaalruimte moet eerst duidelijk zijn wat die rubriek omvat. Gaat het om facturen die de club nog moet betalen, om facturen die anderen nog aan de club moeten betalen, of om een selectie binnen een administratief overzicht? Het woord onbetaald geeft zonder verdere context niet aan wie schuldeiser en wie schuldenaar is. Ook moet vaststaan of de teller van 22 facturen en het bedrag van 117.500 euro exact dezelfde selectie betreffen. Zolang die afbakening ontbreekt, kan het bedrag niet zonder voorbehoud bij de schulden of bij de te verwachten ontvangsten worden geplaatst.
Onbetaald betekent niet noodzakelijk achterstallig
Zelfs wanneer het om leveranciersfacturen zou gaan, blijft de vervaldatum nodig om de betaaldruk te beoordelen. Een ontvangen factuur kan nog binnen de overeengekomen betalingstermijn vallen. Een andere kan al vervallen zijn. Er kunnen ook betalingsafspraken, betwistingen of gedeeltelijke betalingen bestaan. Geen van die mogelijkheden kan op basis van de samenvattende teller worden bevestigd of uitgesloten. Voor de clubkas maakt het een verschil of een bedrag onmiddellijk moet worden betaald of over verschillende maanden gespreid is. De optelsom alleen geeft die timing niet weer.
Banksaldo min openstaand bedrag is geen betrouwbare vrije reserve
Het lijkt eenvoudig om 117.500 euro af te trekken van 136.726,08 euro en het verschil als resterende ruimte te beschouwen. Die berekening zou echter veronderstellen dat het openstaande bedrag uitsluitend uit nog te betalen facturen bestaat, dat alle bedragen op dezelfde datum slaan en dat het hele banksaldo daarvoor beschikbaar is. Ze zou bovendien geen rekening houden met andere betalingen die nog niet in de factuurlijst staan of met ontvangsten die onderweg zijn. Het dashboard biedt onvoldoende gegevens om die aannames te maken. Een betrouwbaar bedrag voor de vrij beschikbare middelen kan er dus niet uit worden afgeleid.
De kalender bepaalt hoe zwaar de negatieve kasstroom weegt
De weergegeven periode loopt van 1 januari tot 24 juni 2026. Dat is geen volledig kalenderjaar. Om te bepalen of het negatieve verschil een terugkerend probleem of een tijdelijke verschuiving tussen ontvangsten en betalingen weerspiegelt, is de verdeling over het jaar nodig. In een voetbalvereniging kunnen bijvoorbeeld lidgelden, sponsorbetalingen, evenementenopbrengsten en andere ontvangsten op andere momenten binnenkomen dan de bijbehorende uitgaven. Of die timing de cijfers van KVDO verklaart, blijkt niet uit deze dia. Daarvoor moeten de verwachte ontvangsten, hun betaaldata en hun werkelijke inning worden vergeleken met de betaalverplichtingen. Het negatieve verschil zomaar doortrekken naar een volledig jaar zou daarom een onbewezen voorspelling opleveren.
Een saldo van juni beschrijft de clubkas van oktober niet
Tussen de peildatum van het dashboard en 26 oktober 2026 liggen ruim vier maanden. In die tussentijd kunnen ontvangsten, betalingen en nieuwe afspraken de financiële positie hebben gewijzigd. De eerste dia zegt niets over de omvang of richting van die latere bewegingen. Het bedrag van 136.726,08 euro kan dus niet worden voorgesteld als het geld waarover KVDO vandaag beschikt. Evenmin kan de negatieve kasstroom uit de eerste maanden van het jaar zonder actuele gegevens worden gebruikt om te stellen dat de vereniging nu niet kan betalen. Voor die beoordeling is een bijgewerkt overzicht nodig dat op dezelfde manier is samengesteld.
De betwisting door KVDO hoort bij de beoordeling
KVDO betwist dat zijn jaarrekeningen een slechte financiële toestand aantonen. Dat standpunt moet worden onderscheiden van de vraag die dit kasoverzicht oproept. Een jaarrekening en een tussentijds dashboard kunnen een andere periode bestrijken en andere financiële aspecten tonen. Een vereniging kan bezittingen of vorderingen hebben die niet onmiddellijk als bankgeld beschikbaar zijn. Omgekeerd kan een tijdelijke daling van het banksaldo verklaarbaar zijn zonder dat de werking over het hele boekjaar verlieslatend is. De betwisting van KVDO vormt daarom geen reden om de kasbewegingen te negeren, maar het dashboard is evenmin voldoende om die betwisting te weerleggen. Daarvoor moeten beide overzichten inhoudelijk en per periode op elkaar worden aangesloten.
De verklaring zit in de aansluiting tussen de cijfers
Een onderbouwde beoordeling vraagt vooral samenhang: de beginsaldi moeten aansluiten op de bankbewegingen en de eindsaldi, de openstaande facturen op de administratie, en de verwachte ontvangsten op concrete afspraken. Ook moet duidelijk zijn welke middelen voor welke werking beschikbaar waren. Dat is geen bewijs dat die informatie binnen de club ontbreekt. Het betekent dat de eerste dia die informatie niet levert. Zonder die aansluiting blijft een deel van het financiële verhaal open, ook wanneer de afzonderlijke bedragen correct zijn overgenomen.
Het dashboard toont ongeveer 315.300 euro aan netto-uitstroom en nog 136.726,08 euro aan bankgeld. Wat het niet verklaart, is hoeveel van dat resterende geld vrij beschikbaar was en welke betalingen daartegenover stonden. Juist daar ligt het verschil tussen een cijfer dat ongerust maakt en een financiële positie die kan worden beoordeeld.
Bronnen:
Bedragen en rekeningbenamingen uit het cashdashboard.
“26.05 Presentatie KVDO SEIZOEN 2025-2026.pptx”, eerste dia, “Financiële analyse — Algemene situatie: cashflow 24/06/2026”, door Claude Vindevogel bezorgd aan indegazette.be.
De verhoudingen en voorwaardelijke aansluiting met het beginsaldo zijn rekenkundige afleidingen van de aangeleverde bedragen. Het standpunt van KVDO is overgenomen uit de aangeleverde artikeltekst.
Steun onafhankelijke journalistiek
Wil je dat indegazette.be documenten blijft uitpluizen en betrokkenen aan het woord laat? Steun het werk van Andy Vermaut met een vrijwillige bijdrage via Ko-fi of Buy Me a Coffee. Iedere bijdrage helpt om tijd vrij te maken voor onderzoek en verslaggeving.agen.
Aandacht: het huidige managementteam van KVDO betwist dat zijn jaarrekeningen een slechte financiële toestand aantonen.
Andy Vermaut +32499357495