KV Diksmuide Oostende: personeelskosten stijgen tot 1,12 miljoen euro, totale kosten naderen 1,8 miljoen euro en toch blijft er amper 5.081 euro resultaat over
Andy Vermaut, indegazette.be
29 oktober 2026
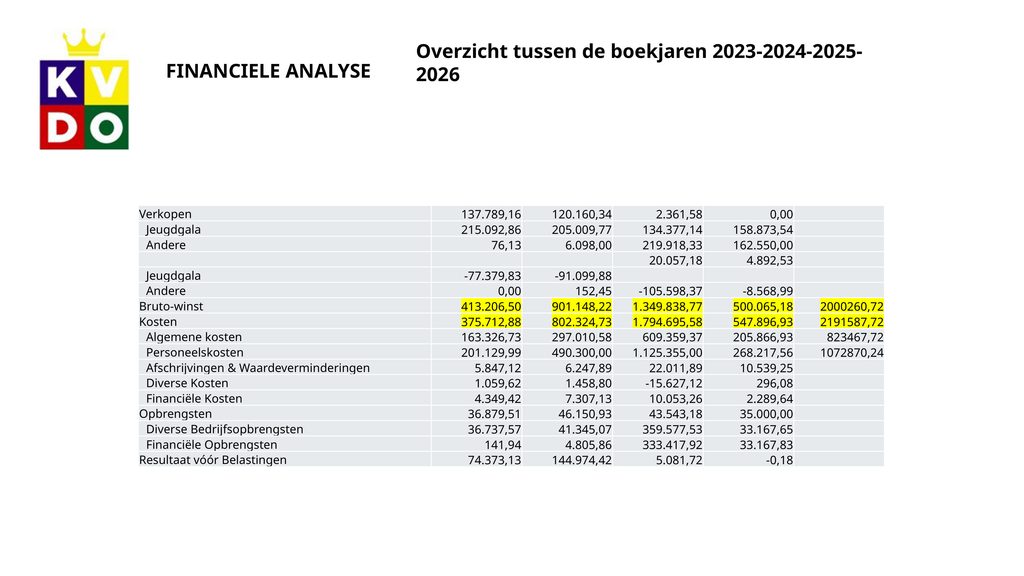
DIKSMUIDE/OOSTENDE – Hoe kan een voetbalvereniging die in 2025 bijna 1,8 miljoen euro aan kosten registreert, uiteindelijk een resultaat vóór belastingen van slechts 5.081,72 euro overhouden? Die vraag dringt zich op bij de vierde dia van de financiële presentatie die Claude Vindevogel op 1 juni 2026 aan de raad van bestuur van KV Diksmuide Oostende voorlegde. De cijfers tonen een voetbalorganisatie waarvan de personeelskosten tussen 2023 en 2025 met ruim 924.000 euro toenamen en waarvan ook de algemene kosten bijzonder sterk opliepen. Tegelijk blijkt het financiële eindresultaat opvallend beperkt in verhouding tot de omvang van de activiteiten. De combinatie van stijgende uitgaven, een aanzienlijk brutowinstcijfer en een uiterst kleine positieve uitkomst verdient een nauwkeurige analyse. Daarbij komt een bijkomende moeilijkheid: de financiële tussenregels op de betrokken dia volstaan niet om de uiteindelijke resultaten volledig te reconstrueren. Dat betekent niet dat de boekhouding onjuist is, maar maakt het wel noodzakelijk om na te gaan hoe de verschillende inkomsten, kosten en boekhoudkundige correcties precies op elkaar aansluiten.
Van een relatief beperkte voetbalwerking naar een organisatie met miljoenenuitgaven
De financiële ontwikkeling van KV Diksmuide Oostende moet worden bekeken tegen de achtergrond van de veranderingen die het voetbalproject de voorbije jaren doormaakte. Na het faillissement van KV Oostende in 2024 ontstond een nieuwe samenwerking waarbij de bestaande werking in Diksmuide werd verbonden met een omvangrijkere Oostendse voetbalorganisatie. Daarmee veranderde niet alleen de sportieve situatie, maar ook de financiële schaal waarop de vereniging moest functioneren. Een grotere spelersgroep, bijkomende infrastructuur, verschillende jeugdwerkingen, stadionactiviteiten, commerciële verplichtingen, administratieve ondersteuning en hogere organisatorische eisen brengen kosten met zich mee die niet rechtstreeks vergelijkbaar zijn met de uitgaven van een kleinere voetbalclub. Die gewijzigde schaal is noodzakelijk om de ontwikkeling van de cijfers correct te interpreteren. Een kostenstijging kan immers gedeeltelijk voortkomen uit de uitbreiding van de activiteiten, zonder dat daaruit automatisch volgt dat bestaande middelen minder efficiënt werden besteed. Omgekeerd betekent een groeiende organisatie niet dat iedere toename van de uitgaven vanzelfsprekend of financieel verantwoord is. Juist wanneer een vereniging op korte tijd een veel grotere financiële verantwoordelijkheid draagt, wordt het belangrijk dat het bestuur beschikt over betrouwbare begrotingen, controleerbare rapportering en een duidelijk onderscheid tussen structurele en uitzonderlijke kosten.
Personeelskosten stijgen in twee jaar met 924.225 euro
De personeelskosten vormen een van de opvallendste onderdelen van het financiële overzicht. Voor 2023 vermeldt de presentatie 201.129,99 euro. In 2024 stijgt dat bedrag naar 490.300 euro, terwijl voor 2025 uiteindelijk 1.125.355 euro wordt geregistreerd. Tussen 2023 en 2024 bedraagt de stijging 289.170,01 euro, of ongeveer 143,8 procent. Een jaar later nemen de personeelskosten opnieuw toe, ditmaal met 635.055 euro, wat overeenkomt met ongeveer 129,5 procent ten opzichte van 2024. Over de volledige periode bedraagt de stijging 924.225,01 euro. De personeelskosten liggen daarmee in 2025 ongeveer 5,6 keer zo hoog als twee jaar voordien. Die ontwikkeling maakt duidelijk hoe ingrijpend de financiële structuur van de voetbalwerking is veranderd. Bij een voetbalvereniging kunnen personeelskosten uiteenlopende elementen omvatten, afhankelijk van de gehanteerde boekhoudkundige indeling. Naast bezoldigingen kunnen onder bepaalde omstandigheden ook werkgeversbijdragen, vakantiegeld, premies en andere personeelsgebonden verplichtingen een rol spelen. Daarnaast kunnen trainers, spelers, administratieve medewerkers en operationele krachten op verschillende juridische en contractuele manieren worden vergoed. Zonder de detailrekeningen is niet vast te stellen welke categorieën precies in het bedrag van 1.125.355 euro zijn opgenomen. Wel staat vast dat deze kostenpost een bijzonder grote plaats inneemt binnen de totale uitgaven die de presentatie voor 2025 vermeldt.
Bijna 63 procent van de totale kosten houdt verband met personeel
Wanneer de personeelskosten van 1.125.355 euro worden afgezet tegen de totale kosten van 1.794.695,58 euro, vertegenwoordigen zij ongeveer 62,7 procent van het totaal. Dat betekent dat bijna twee derde van de op deze dia vermelde kosten onder de personeelsrubriek valt. Die verhouding verdient aandacht omdat personeelsuitgaven bij een voetbalclub vaak samenhangen met verbintenissen die niet onmiddellijk kunnen worden verminderd wanneer inkomsten tegenvallen. Contractuele afspraken met spelers en medewerkers, sociale verplichtingen en andere vaste vergoedingen kunnen de financiële bewegingsruimte beperken. Een vereniging die een groot gedeelte van haar uitgaven aan personeel besteedt, moet daarom voldoende zekerheid hebben over de inkomsten waarmee die verplichtingen worden gefinancierd. Sponsorcontracten, commerciële activiteiten, wedstrijdopbrengsten en andere ontvangsten kunnen daarvoor een belangrijke basis vormen, maar niet al die inkomsten hebben noodzakelijk dezelfde voorspelbaarheid. Vooral het onderscheid tussen reeds contractueel vastgelegde inkomsten en nog te realiseren commerciële doelstellingen is daarbij van belang. Uit de personeelskosten alleen kan niet worden vastgesteld of KVDO boven zijn financiële mogelijkheden leefde. Daarvoor zijn onder andere de contractuele looptijden, de beschikbare liquiditeiten, de begrotingsafspraken en de toekomstige inkomsten noodzakelijk. De omvang van deze uitgaven maakt een degelijke financiële opvolging echter essentieel.
Algemene kosten groeien van 163.326 euro naar 609.359 euro
Naast de personeelskosten vertonen ook de algemene kosten een sterke stijging. Voor 2023 staat 163.326,73 euro vermeld. In 2024 bedraagt deze rubriek 297.010,58 euro, waarna het bedrag in 2025 oploopt tot 609.359,37 euro. De stijging tussen 2023 en 2024 bedraagt 133.683,85 euro, of ongeveer 81,9 procent. Tussen 2024 en 2025 komt daar nog eens 312.348,79 euro bij, een toename van ongeveer 105,2 procent. Over twee jaar groeien de algemene kosten daardoor met 446.032,64 euro, wat neerkomt op ongeveer 273 procent. De algemene kosten van 2025 liggen ongeveer 3,7 keer zo hoog als die van 2023. Het gaat dus niet om een beperkte jaarlijkse aanpassing, maar om een ingrijpende uitbreiding van deze uitgavencategorie. Welke kosten precies onder deze rubriek werden samengebracht, blijkt niet uit de beschikbare samenvatting. In een voetbalorganisatie kunnen bijvoorbeeld infrastructuurkosten, energie, onderhoud, verzekeringen, externe diensten, administratieve ondersteuning, wedstrijddagkosten, communicatie en commerciële activiteiten een belangrijke rol spelen. Het zou echter onjuist zijn om zonder de bijbehorende grootboekrekeningen te veronderstellen dat al deze uitgaven daadwerkelijk in de gepresenteerde rubriek zijn opgenomen. Evenmin kan uit het totaalbedrag worden afgeleid welke kosten noodzakelijk, uitzonderlijk, terugkerend of eventueel vermijdbaar waren. Daarvoor is een afzonderlijke uitsplitsing per uitgavensoort noodzakelijk.
Personeel en algemene werking kosten samen 1.734.714 euro
Wanneer de personeelskosten en algemene kosten voor 2025 worden samengevoegd, ontstaat een bedrag van 1.734.714,37 euro. Dat is ongeveer 96,7 procent van het totale kostenbedrag van 1.794.695,58 euro dat op dezelfde dia wordt vermeld. Het resterende verschil bedraagt 59.981,21 euro. De gepresenteerde cijfers maken daarmee duidelijk dat de personeels- en algemene kostenrubrieken vrijwel het volledige opgegeven kostentotaal vertegenwoordigen. Tegelijk blijft de inhoud van het resterende bedrag onduidelijk. Mogelijk gaat het om andere bedrijfskosten, afschrijvingen, financiële kosten of aanvullende boekhoudkundige posten, maar de beschikbare gegevens laten niet toe om dat vast te stellen. Een correcte beoordeling vereist dat iedere kostenrubriek afzonderlijk wordt geïdentificeerd en dat duidelijk wordt welke posten wel of niet in de totalen zijn verwerkt. Het is bovendien belangrijk te weten of de indeling van de uitgaven in 2023, 2024 en 2025 volledig gelijk is gebleven. Wanneer bepaalde kosten in een vroeger jaar onder algemene kosten vielen en later als personeelskosten werden geregistreerd, kan dat de vergelijking beïnvloeden. Daarom moet niet alleen naar de bedragen worden gekeken, maar ook naar de gehanteerde boekhoudkundige classificatie.
Brutowinst van 1.349.838 euro tegenover kosten van bijna 1,8 miljoen euro
Een ander opmerkelijk gegeven is de verhouding tussen de brutowinst en de totale kosten. Voor 2025 vermeldt de financiële presentatie een brutowinst van 1.349.838,77 euro, terwijl de kosten oplopen tot 1.794.695,58 euro. Een eenvoudige aftrekking levert een negatief verschil van 444.856,81 euro op. Toch staat verderop in de presentatie een positief resultaat vóór belastingen van 5.081,72 euro. Die vaststelling vraagt om een belangrijke boekhoudkundige nuance. Brutowinst is niet hetzelfde als de totale opbrengsten van een boekjaar. De betekenis van deze rubriek hangt af van het gebruikte boekhoudschema en van de manier waarop de verschillende opbrengsten en rechtstreeks toerekenbare kosten werden verwerkt. Een vereniging kan naast de brutowinst bijvoorbeeld andere bedrijfsopbrengsten of financiële opbrengsten registreren. Ook boekhoudkundige correcties kunnen een invloed hebben op het uiteindelijke resultaat. Om van het verschil van min 444.856,81 euro tot een resultaat van plus 5.081,72 euro te komen, is rekenkundig een netto positieve aansluiting van 449.938,53 euro noodzakelijk. Dat betekent niet dat er noodzakelijk één afzonderlijke opbrengst van dat bedrag bestaat. Het gaat om het gezamenlijke netto-effect dat aanvullende opbrengsten, kosten en eventuele correcties moeten hebben om de getoonde bedragen met elkaar te verbinden. Welke posten daarvoor verantwoordelijk zijn, kan uitsluitend worden vastgesteld aan de hand van een volledig en consequent opgesteld resultatenoverzicht.
Een positief eindresultaat van amper 5.081 euro roept belangrijke vragen op
Het bedrag van 5.081,72 euro is op zichzelf positief. Indien het correct aansluit op de definitieve jaarrekening, betekent het dat de club voor de betrokken verslagperiode een bescheiden resultaat vóór belastingen heeft gerealiseerd. Tegelijk is de omvang ervan bijzonder klein wanneer die wordt vergeleken met het gepresenteerde kostentotaal. Het resultaat vertegenwoordigt ongeveer 0,28 procent van de totale kosten van 2025. Die vergelijking is geen officiële winstmarge, want daarvoor zou het resultaat tegenover de relevante omzet- of opbrengstenbasis moeten worden geplaatst. Ze illustreert wel dat de financiële uitkomst zeer beperkt is ten opzichte van het uitgavenniveau. Bij een dergelijke verhouding kan een relatief kleine wijziging in inkomsten of kosten het resultaat aanzienlijk beïnvloeden. Een niet-gerealiseerde sponsorbijdrage, een onverwachte onderhoudsfactuur, bijkomende personeelsverplichtingen of een verschil in de verwerking van bepaalde opbrengsten kan voldoende zijn om een bescheiden positief resultaat in een negatief resultaat te veranderen. Dat betekent niet dat dergelijke gebeurtenissen zich daadwerkelijk hebben voorgedaan of dat de vereniging onmiddellijk in financiële moeilijkheden verkeert. Het toont wel waarom de kwaliteit, voorspelbaarheid en timing van de inkomsten minstens even belangrijk zijn als het uiteindelijke boekhoudkundige resultaat.
Eerdere resultaten van 74.373 en 144.974 euro vragen een zorgvuldige vergelijking
De presentatie vermeldt eveneens eerdere resultaten vóór belastingen van 74.373,13 euro en 144.974,42 euro. In vergelijking daarmee is het bedrag van 5.081,72 euro voor 2025 aanzienlijk kleiner. Wanneer deze bedragen betrekking hebben op overeenkomstig opgebouwde verslagperiodes, wijst dat op een sterke vermindering van het positieve resultaat. De beschikbare beschrijving geeft echter onvoldoende zekerheid over de precieze jaarindeling en de volledige vergelijkbaarheid van alle onderliggende posten. Daarom kan niet zonder bijkomende verificatie worden geconcludeerd dat de rendabiliteit van de vereniging in dezelfde mate achteruitging als de afzonderlijke bedragen suggereren. De uitbreiding van de werking, eventuele uitzonderlijke inkomsten, een gewijzigde kostenstructuur en de manier waarop vroegere en nieuwe activiteiten boekhoudkundig werden samengebracht, kunnen de vergelijking beïnvloeden. Een betrouwbaar meerjarenoverzicht moet per boekjaar dezelfde definities hanteren voor omzet, brutowinst, bedrijfskosten, financiële resultaten en resultaat vóór belastingen. Pas wanneer die voorwaarden zijn vervuld, kan worden vastgesteld in welke mate de club structureel minder financiële ruimte heeft gekregen.
Ook de eerste drie maanden van 2026 zijn niet eenvoudig te reconstrueren
De cijfers voor het eerste kwartaal van 2026 roepen vergelijkbare vragen op. De presentatie vermeldt voor die periode een brutowinst van 500.065,18 euro en kosten van 547.896,93 euro. Het rechtstreekse verschil tussen beide bedragen is negatief en bedraagt 47.831,75 euro. Wanneer de afzonderlijk vermelde opbrengstenpost van 35.000 euro daarbij wordt opgeteld, resteert rekenkundig een negatief bedrag van 12.831,75 euro. Het weergegeven resultaat bedraagt evenwel min 0,18 euro. Om beide uitkomsten op elkaar te laten aansluiten, is dus nog een netto positieve correctie of aanvullende post van 12.831,57 euro nodig, in de veronderstelling dat de genoemde bedragen op die manier bij elkaar moeten worden opgeteld. Het is mogelijk dat de presentatie bepaalde tussenregels niet volledig weergeeft, dat de vermelde opbrengsten anders worden verwerkt of dat aanvullende boekingen de uitkomst beïnvloeden. Zonder verduidelijking kan daarover geen definitieve conclusie worden getrokken. Het verschil mag niet worden voorgesteld als een vastgesteld boekhoudkundig tekort of een bewezen fout. Het is wel een concrete reden om de aansluiting tussen de weergegeven rubrieken en het uiteindelijke kwartaalresultaat te onderzoeken.
Een kwartaalresultaat van min achttien cent is geen bewijs van financiële stabiliteit
Het resultaat van min 0,18 euro voor het eerste kwartaal van 2026 is bijzonder opvallend door de geringe omvang ervan. Op basis van de getoonde bedragen lijkt de uitkomst vrijwel exact op nul uit te komen. Het zou echter onjuist zijn om daaruit af te leiden dat de club financieel perfect in evenwicht functioneerde. Een kwartaalresultaat is een boekhoudkundige momentopname, die afhankelijk is van de verwerking van inkomsten en kosten binnen de betreffende periode. Voetbalverenigingen hebben bovendien vaak te maken met inkomsten die niet gelijkmatig over het jaar worden ontvangen. Sponsorfacturen, abonnementen, wedstrijdinkomsten en commerciële overeenkomsten kunnen een verschillend betaalritme hebben, terwijl bepaalde kosten maandelijks terugkeren. Daarnaast kunnen kosten en opbrengsten boekhoudkundig aan een andere periode worden toegerekend dan het moment waarop de betaling plaatsvindt. Daardoor kan een vereniging een nagenoeg neutraal boekhoudkundig resultaat tonen en toch tijdelijke liquiditeitsproblemen ondervinden. Het omgekeerde is eveneens mogelijk: een negatief kwartaalresultaat hoeft niet te betekenen dat er onvoldoende geld beschikbaar is om aan de onmiddellijke betalingsverplichtingen te voldoen. Voor een correcte beoordeling zijn zowel de resultatenrekening als de balans, de bankstanden en de verwachte kasstromen noodzakelijk.
Winst en beschikbare bankmiddelen zijn twee verschillende zaken
Een belangrijke vraag is hoeveel geld KV Diksmuide Oostende daadwerkelijk beschikbaar heeft om de dagelijkse werking te financieren. De resultatenrekening geeft daarop geen rechtstreeks antwoord. Het resultaat vóór belastingen ontstaat door de boekhoudkundige verwerking van opbrengsten en kosten, terwijl de liquiditeitspositie wordt bepaald door de werkelijke geldmiddelen en de opeisbare verplichtingen. Een sponsorbijdrage kan bijvoorbeeld reeds als opbrengst zijn geboekt terwijl de factuur nog niet is betaald. Omgekeerd kan een vereniging geld op haar bankrekening hebben staan dat economisch betrekking heeft op een toekomstige periode. Ook investeringen, openstaande leveranciersfacturen, schulden, voorafbetalingen en aflossingen kunnen ervoor zorgen dat het boekhoudkundige resultaat sterk verschilt van de ontwikkeling van de bankmiddelen. Voor KVDO is dat onderscheid bijzonder relevant omdat de werking volgens de presentatie aanzienlijke vaste en terugkerende kosten draagt. Wie wil beoordelen of de vereniging haar verplichtingen tijdig kan nakomen, moet daarom weten hoeveel geld onmiddellijk beschikbaar is, welke bedragen nog moeten worden ontvangen en welke betalingen op korte termijn verschuldigd zijn. Het beperkte positieve resultaat van 2025 kan die vragen niet beantwoorden.
De financiële groei stelt hogere eisen aan het bestuur
De overgang naar een organisatie met bijna 1,8 miljoen euro aan jaarlijkse kosten heeft ook gevolgen voor de manier waarop financiële beslissingen moeten worden voorbereid en gecontroleerd. Bij een dergelijke omvang is het niet voldoende om uitsluitend achteraf vast te stellen of het boekjaar met een positief of negatief resultaat werd afgesloten. Een bestuur heeft behoefte aan tussentijdse rapportering waarin de werkelijke uitgaven worden vergeleken met de goedgekeurde begroting, de verwachte inkomsten en de beschikbare financiële middelen. Vooral bij personeelskosten is het belangrijk dat nieuwe contractuele verplichtingen niet afzonderlijk worden beoordeeld zonder hun gevolgen voor het volledige seizoen en de daaropvolgende jaren in rekening te brengen. Ook algemene kosten moeten voldoende gedetailleerd worden opgevolgd om te kunnen onderscheiden welke uitgaven rechtstreeks verband houden met de sportieve werking, welke investeringen noodzakelijk zijn en welke kosten slechts tijdelijk of uitzonderlijk voorkomen. De cijfers op de vierde dia tonen niet aan dat dergelijke controles ontbreken. Ze maken wel duidelijk waarom een vereniging van deze omvang baat heeft bij een financieel rapporteringssysteem waarmee bestuurders afwijkingen tijdig kunnen vaststellen en onderbouwde beslissingen kunnen nemen.
De verhouding tussen sportieve ambitie en financiële draagkracht
Een voetbalclub moet voortdurend een evenwicht zoeken tussen sportieve doelstellingen en de middelen die daarvoor beschikbaar zijn. Investeringen in spelers, trainers, jeugdopleiding, infrastructuur en ondersteuning kunnen noodzakelijk zijn om sportieve vooruitgang mogelijk te maken. Tegelijk leveren dergelijke uitgaven niet automatisch voldoende bijkomende inkomsten op. Een hogere sportieve ambitie kan sponsors aantrekken en de publieke belangstelling versterken, maar die mogelijke voordelen moeten worden onderscheiden van de inkomsten waarop de vereniging contractueel kan rekenen. De sterke stijging van de personeelskosten bij KVDO maakt deze afweging bijzonder belangrijk. Wanneer uitgaven structureel worden vastgelegd op basis van inkomsten die nog onzeker zijn, kan een financieel risico ontstaan. Wanneer de inkomsten daarentegen duurzaam toenemen en voldoende reserves worden opgebouwd, kan een hogere kostenstructuur verantwoord zijn. De presentatie biedt onvoldoende gegevens om vast te stellen welke situatie bij KVDO van toepassing was. Daarvoor moet onder andere worden nagegaan welke opbrengsten in 2025 daadwerkelijk werden gerealiseerd, hoe groot het aandeel terugkerende sponsoring was, welke financiële verbintenissen reeds vastlagen en welke veiligheidsmarges het bestuur in zijn begroting had opgenomen.
Ook de kostenverdeling tussen Diksmuide en Oostende verdient verduidelijking
De financiële ontwikkeling van KVDO hangt eveneens samen met de samenvoeging van activiteiten die historisch op verschillende locaties en binnen verschillende sportieve structuren werden georganiseerd. Wanneer de cijfers van 2023, 2024 en 2025 met elkaar worden vergeleken, is het essentieel te weten welke onderdelen in ieder jaar werden opgenomen. Een stijging van de totale personeelskosten kan immers deels voortkomen uit de toevoeging van een bestaande werking die voordien niet in hetzelfde overzicht was opgenomen. Hetzelfde geldt voor de algemene kosten. Stadionactiviteiten, jeugdopleiding, ondersteunende diensten en commerciële activiteiten kunnen ieder een eigen kosten- en opbrengstenstructuur hebben. Om de financiële evolutie werkelijk te begrijpen, zou het nuttig zijn de resultaten per werkingsonderdeel te onderscheiden en vervolgens aan te sluiten op het geconsolideerde totaal van de vereniging. Dat zou toelaten om te bepalen welke activiteiten financieel zelfstandig functioneren, welke onderdelen bijdragen aan de financiering van andere activiteiten en welke gemeenschappelijke kosten tussen de verschillende werkingen worden verdeeld. Een dergelijke analyse mag niet worden verward met de veronderstelling dat één bepaalde locatie of afdeling financieel problematisch zou zijn. De beschikbare dia laat daarvoor geen onderbouwde conclusies toe.
De ontbrekende aansluiting is een vraag naar transparantie, geen beschuldiging
Het feit dat de getoonde cijfers niet onmiddellijk tot het weergegeven resultaat leiden, vormt een wezenlijk aandachtspunt. Een financiële presentatie moet de gebruikers ervan in staat stellen te begrijpen hoe de belangrijkste bedragen met elkaar samenhangen. Dat geldt des te sterker wanneer zij wordt gebruikt om belangrijke beslissingen te bespreken. De verschillen van 449.938,53 euro voor 2025 en, onder de genoemde rekenkundige veronderstellingen, 12.831,57 euro voor het eerste kwartaal van 2026 moeten daarom inhoudelijk kunnen worden verklaard. Die bedragen mogen evenwel niet als verdwenen geld, onverklaarde betalingen of vastgestelde tekorten worden voorgesteld. Het gaat om verschillen tussen een eenvoudige berekening op basis van de beschikbare cijfers en de uiteindelijke resultaten die de presentatie vermeldt. Een volledige resultatenrekening kan aanvullende rubrieken bevatten die het verschil geheel of gedeeltelijk verklaren. De aanwezigheid van zo’n verschil op een afzonderlijke presentatiedia bewijst op zichzelf geen onregelmatigheid. De correcte vraag is welke boekhoudkundige posten ontbreken in de vereenvoudigde voorstelling en of die posten kunnen worden aangesloten op de formele rekeningen.
Een positief resultaat zegt niets definitiefs over de financiële reserves
Bij de beoordeling van de financiële gezondheid van een vereniging wordt vaak veel aandacht besteed aan het jaarlijkse resultaat. Toch is dat slechts één onderdeel van het volledige financiële beeld. Minstens even belangrijk zijn het eigen vermogen, de beschikbare reserves, de schuldenlast, de openstaande vorderingen en de toekomstige verplichtingen. Een vereniging kan een klein positief resultaat realiseren terwijl zij beschikt over een ruime financiële buffer. In dat geval hoeft een beperkt jaarresultaat geen onmiddellijke bedreiging te vormen. Een andere vereniging kan hetzelfde resultaat tonen, maar tegelijkertijd weinig reserves hebben, aanzienlijke openstaande schulden dragen of sterk afhankelijk zijn van een beperkt aantal inkomstenbronnen. In die omstandigheden kan de financiële kwetsbaarheid aanzienlijk groter zijn. De vierde dia van de presentatie van Claude Vindevogel biedt onvoldoende gegevens om te bepalen welke situatie bij KVDO van toepassing is. Daarvoor is inzage nodig in de balans, de evolutie van het eigen vermogen, de vervaldagen van de schulden, de openstaande klantenrekeningen en de financiële planning voor de komende maanden. Een beoordeling die uitsluitend op het eindresultaat van 5.081,72 euro wordt gebaseerd, zou daarom onvolledig zijn.
Het standpunt van KV Diksmuide Oostende moet eveneens worden meegenomen
De financiële cijfers maken deel uit van een ruimer dossier waarin binnen en rond KV Diksmuide Oostende uiteenlopende standpunten bestaan over het bestuur en het financiële beleid. Claude Vindevogel heeft kritiek geuit op verschillende aspecten van de organisatie en de financiële besluitvorming. Voorzitter Frederik Willaert heeft die voorstelling op belangrijke punten betwist. De club heeft ook tegengesproken dat de beschikbare jaarrekeningen op zichzelf een slechte financiële toestand zouden aantonen. Dat onderscheid is belangrijk. De sterke stijging van de kosten is een cijfermatige vaststelling op basis van de presentatie, maar zegt zonder verdere gegevens niets definitiefs over de kwaliteit van het bestuur, de financiële continuïteit of de verantwoordelijkheid van individuele personen. Evenmin kan de club uitsluitend op basis van het kleine positieve resultaat aantonen dat alle financiële risico’s voldoende zijn afgedekt. Beide beoordelingen vereisen bijkomende informatie. Het is uiteindelijk de samenhang tussen de goedgekeurde jaarrekeningen, de boekhoudkundige detailgegevens, de begroting en de werkelijke betalingscapaciteit die uitsluitsel kan geven over de financiële positie van de vereniging.
De belangrijkste vraag is hoe KVDO zijn financiële verplichtingen duurzaam kan blijven dragen
De vierde dia van de presentatie die Claude Vindevogel op 1 juni 2026 aan de raad van bestuur van KV Diksmuide Oostende gaf, laat vooral zien hoe groot de financiële verantwoordelijkheid van de vereniging in korte tijd is geworden. Personeelskosten van 1.125.355 euro, algemene kosten van 609.359,37 euro en een totaal kostenbedrag van 1.794.695,58 euro vormen samen een aanzienlijk financieel geheel. Daartegenover staat een resultaat vóór belastingen van amper 5.081,72 euro. De ontwikkeling verdient grondig onderzoek, niet omdat de cijfers op zichzelf wanbeheer bewijzen, maar omdat een vereniging met dergelijke verplichtingen voldoende inzicht moet hebben in haar structurele inkomsten en toekomstige financiële draagkracht. De belangrijkste vraag is dan ook niet uitsluitend waarom het eindresultaat zo klein is, maar hoe het werd samengesteld, welke inkomsten daarvoor noodzakelijk waren, hoe duurzaam die inkomsten zijn en over welke reserves de club beschikt wanneer financiële verwachtingen niet worden gehaald. Zonder volledige aansluiting van de resultatenrekening en zonder bijkomende gegevens over de balans en de liquiditeitspositie blijft een definitief oordeel onmogelijk. De gepresenteerde bedragen zijn wel voldoende aanzienlijk om een duidelijke en controleerbare financiële toelichting te rechtvaardigen.
Andy Vermaut
Hoofdredacteur indegazette.be
Steun onafhankelijke journalistiek
Onafhankelijke journalistiek vraagt tijd, grondig onderzoek en de bereidheid om documenten nauwkeurig te bestuderen, kritische vragen te stellen en alle betrokken partijen de mogelijkheid te geven hun standpunt toe te lichten. indegazette.be blijft zich inzetten voor toegankelijke, zorgvuldige berichtgeving over onderwerpen die burgers, verenigingen en het maatschappelijke leven rechtstreeks aanbelangen.
Wil je dit journalistieke werk ondersteunen? Iedere vrijwillige bijdrage helpt om onderzoek, verslaggeving en onafhankelijke nieuwsberichtgeving mogelijk te maken.
☕ Ko-fi: https://ko-fi.com/andyvermaut
☕ Buy Me a Coffee: https://buymeacoffee.com/andyvermaut
Hartelijk dank voor je vertrouwen, je betrokkenheid en je steun aan indegazette.be!
Andy Vermaut
Hoofdredacteur indegazette.be
Tel. +32 499 35 74 95