Nieuw onderzoek indegazette.be: Europa sluit op 1 januari 2027 de deur voor Russisch gas, maar Moskou dreigt via verborgen handelsroutes miljarden te blijven verdienen! Hoe gasstromen, internationale tussenhandelaars en juridische achterpoortjes het Europese sanctiebeleid ondergraven
23 oktober 2026 – Vanaf 1 januari 2027 mag de Europese Unie geen Russisch vloeibaar aardgas meer invoeren, ook niet onder de langlopende contracten die jarenlang de energierelaties tussen Europa en Rusland bepaalden. Voor het Belgische Fluxys betekent dit dat de samenwerking met het Russische Yamal Trade, waarvoor in Zeebrugge speciaal infrastructuur werd gebouwd, haar juridische basis verliest. Maar het Europese gasverbod roept een veel grotere vraag op dan de toekomst van één Belgisch havencontract. Wat gebeurt er wanneer Russisch gas eerst naar een derde land gaat, daar deel wordt van een internationale energiehandel, terwijl datzelfde land meer eigen gas naar Europa verkoopt? Hoe controleert de Europese Unie de werkelijke herkomst van gas dat via Turkije, Azerbeidzjan of andere internationale netwerken op haar markt terechtkomt? En hoe kan worden vastgesteld welke onderneming uiteindelijk aan een levering verdient wanneer de fysieke gasstromen en de commerciële contracten niet samenvallen? Een onderzoek van indegazette.be naar de Europese regelgeving, de Russische gasstromen, de contracten van Fluxys en de werking van de internationale gasmarkt brengt de kwetsbare punten van het Europese sanctiebeleid in kaart. Het onderzoek toont verschillende mechanismen waarlangs Russische energie economisch verbonden kan blijven met Europa. Dat zijn niet allemaal illegale constructies, en hun toekomstige toepassing is niet bewezen. Juist dat onderscheid maakt duidelijk waar het werkelijke risico ligt: een verbod op Russische oorsprong is iets anders dan het volledig verbreken van iedere economische afhankelijkheid van Rusland.
Europa sluit de voordeur, maar de internationale gasmarkt heeft veel meer verbindingen
De Europese Unie heeft een juridisch systeem uitgewerkt dat rechtstreeks en indirect uit Rusland afkomstig aardgas moet weren. Verordening (EU) 2026/261, aangenomen op 26 januari 2026, verbiedt zowel Russische LNG-invoer als Russische pijpleidinggasinvoer, met verschillende overgangstermijnen. Vanaf 1 januari 2027 geldt het volledige verbod voor Russisch LNG onder bestaande langlopende contracten. Voor bepaalde langlopende pijpleidinggascontracten loopt de overgang nog tot 30 september 2027, eventueel tot 1 november wanneer aan de wettelijke voorwaarden voor uitstel wordt voldaan. De Europese wetgever heeft dus uitdrukkelijk geprobeerd te verhinderen dat Russisch aardgas simpelweg via een omweg wordt binnengebracht. Toch betekent dit niet dat alle Russische economische invloed op de Europese gasmarkt op die datum verdwijnt. De internationale gashandel bestaat uit producenten, tussenhandelaars, terminalbeheerders, pijpleidingexploitanten, handelsplatformen, opslagbedrijven en eindafnemers. Gas kan onderweg verschillende keren worden verkocht en via infrastructuur worden vervoerd waarin ook gas van andere producenten circuleert. Daardoor bestaat een fundamenteel verschil tussen de werkelijke oorsprong van een levering, de nationaliteit van de verkoper en de financiële relaties die achter een handelsketen schuilgaan.
De Belgische schakel: Fluxys bouwde in Zeebrugge infrastructuur voor twintig jaar Russische LNG-overslag
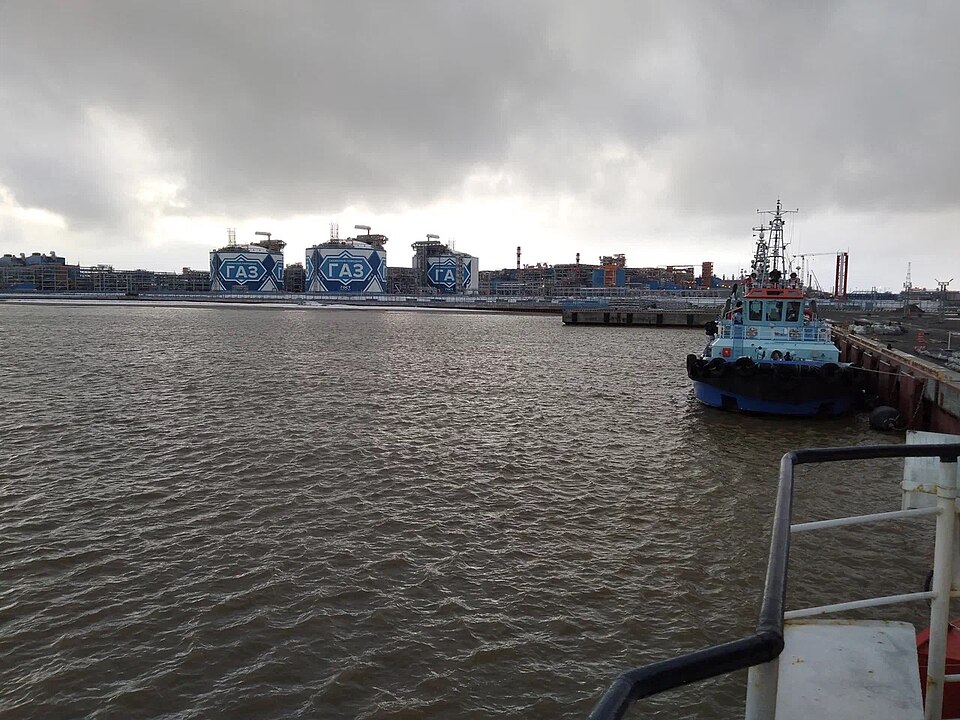
De historische rol van Zeebrugge is rechtstreeks gedocumenteerd. In maart 2015 sloot Fluxys LNG een twintigjarige overeenkomst met Yamal Trade voor de overslag van maximaal acht miljoen ton Russisch LNG per jaar. Speciaal daarvoor werd een vijfde opslagtank met een capaciteit van 180.000 kubieke meter gebouwd, samen met aanvullende procesinstallaties. De nieuwe infrastructuur maakte het mogelijk om gas afkomstig van gespecialiseerde Russische ijsversterkte LNG-tankers tijdelijk op te slaan en vervolgens over te laden op conventionele schepen. De dienstverlening startte eind 2019. Fluxys meldde zelf dat de overeenkomst tot 214 bijkomende LNG-scheepsbewegingen per jaar mogelijk maakte. Het ging dus niet om een onbelangrijke nevenactiviteit, maar om een jarenlang geplande logistieke samenwerking waarin grote industriële investeringen werden gedaan. De twintigjarige contractduur vanaf de operationele start leidde tot een horizon rond 2039 à 2040. Die lange commerciële planning komt nu in botsing met het Europese verbod.
Fluxys bevestigt nu zelf dat de Russische contracten op 1 januari 2027 automatisch eindigen
Een bijzonder belangrijk document voor dit onderzoek is het halfjaarlijkse financiële verslag van Fluxys Belgium over 2026. Daarin behandelt de onderneming rechtstreeks de gevolgen van de Europese sancties voor haar LNG-terminal. Fluxys maakt duidelijk dat zij zelf geen gasimporteur is, maar terminaldiensten aan klanten en importeurs verleent. Het onderscheid is belangrijk: een bedrijf dat infrastructuur exploiteert, heeft een andere juridische positie dan een onderneming die het aardgas koopt. Fluxys beschrijft vervolgens hoe het Europese sanctiepakket vanaf 1 januari 2027 LNG-terminaldiensten aan Russische tegenpartijen en onder hun controle staande ondernemingen verbiedt. Volgens haar verslag moeten de betrokken contracten op die datum automatisch eindigen. De financiële gevolgen waren volgens Fluxys op het moment van rapportering moeilijk te ramen. Tegelijk wees de onderneming erop dat eventuele vrijgekomen capaciteit opnieuw aan de markt kan worden aangeboden en dat eerder verkochte LNG-losvensters voor de periode 2027–2044 een zekere commerciële buffer vormen. De betekenis hiervan is aanzienlijk: de oorspronkelijke Yamal-samenwerking moet stoppen, maar de Zeebrugse LNG-infrastructuur kan beschikbaar blijven voor andere gasleveranciers.
Een contract dat verdwijnt, betekent niet dat de vraag naar aardgas verdwijnt
Het Europese verbod verandert de toegelaten herkomst van het ingevoerde gas, maar niet automatisch de hoeveelheid energie die Europese consumenten en bedrijven nodig hebben. Zolang industriële installaties, verwarmingssystemen en bepaalde elektriciteitscentrales aardgas gebruiken, blijven grote volumes nodig. Wanneer Russische LNG-ladingen verdwijnen, moeten die hoeveelheden worden vervangen door andere bronnen of moet de vraag dalen. Dat creëert commerciële mogelijkheden voor leveranciers uit andere landen, maar ook ingewikkelde economische verhoudingen. Een land dat zelf Russische energie invoert, kan daarnaast over eigen aardgasreserves beschikken en zijn eigen productie op de Europese markt aanbieden. In zo’n situatie kan Europa gas ontvangen dat daadwerkelijk buiten Rusland is geproduceerd, terwijl Russische leveringen indirect bijdragen aan het functioneren van de energiemarkt van het exporterende land. Dat is een belangrijk onderscheid tussen de juridische doelstelling van de Europese wetgeving en de bredere politieke wens om Rusland geen energie-inkomsten meer te bezorgen.
De eerste onderzochte route: gasruil tussen Rusland en een derde land
Een van de belangrijkste mechanismen die bij de beoordeling van de toekomstige Europese gasstromen aandacht verdienen, is de zogenoemde gasruil, ook bekend als een swapconstructie. Het principe bestaat erin dat leveringen op verschillende plaatsen economisch met elkaar worden verbonden zonder dat dezelfde fysieke gasmoleculen noodzakelijk het hele traject afleggen. Denk aan een hypothetisch land dat eigen gas produceert en tegelijk Russische energie invoert. Wanneer dat land een groter aandeel van zijn eigen productie exporteert en een deel van zijn binnenlandse behoefte met ingevoerd Russisch gas dekt, kan het economisch sterker afhankelijk worden van Russische leveringen terwijl de naar Europa uitgevoerde volumes aantoonbaar van niet-Russische oorsprong zijn. Dat hoeft geen overtreding van het Europese invoerverbod te zijn. Het laat echter zien hoe de Russische energiesector indirect kan blijven profiteren van internationale handelsrelaties, zelfs wanneer de EU zelf geen gas van Russische oorsprong meer invoert. Om vast te stellen of zulke verschuivingen daadwerkelijk plaatsvinden, moeten productiegegevens, gasbalansen, invoercontracten, uitvoervolumes en de financiële relaties tussen de betrokken ondernemingen worden onderzocht. Alleen het feit dat een land zowel Russisch gas ontvangt als eigen gas aan Europa verkoopt, bewijst geen sanctieontwijking.
Het verschil tussen verboden herkomstfraude en een wettige verschuiving van de internationale gasmarkt
Hier ligt een van de belangrijkste conclusies van het onderzoek. Een Russische lading die via een tussenland wordt doorverkocht, blijft onder de Europese oorsprongsregels Russisch gas. Wanneer een handelaar die oorsprong bewust onjuist voorstelt om de Europese invoerbeperkingen te ontwijken, kan sprake zijn van een overtreding. Een andere situatie ontstaat wanneer een derde land daadwerkelijk eigen geproduceerd aardgas uitvoert en daarnaast onafhankelijk daarvan Russische energie koopt. De wet verbiedt niet automatisch elke economische transactie met een land dat zelf handelsrelaties met Rusland onderhoudt. Het Europese gasverbod is immers niet hetzelfde als een wereldwijd verbod op Russische gasproductie of een verbod op alle ondernemingen die op enige wijze met Rusland samenwerken. Daardoor kan het directe Europese gasverbruik juridisch worden losgekoppeld van Russische oorsprong, terwijl de internationale economie nog altijd met Russische leveringen verweven blijft. Dat is geen bewijs van een illegale achterpoort, maar wel een wezenlijke beperking van wat het Europese sanctiebeleid op eigen kracht kan bereiken.
Turkije wordt een cruciale schakel in de Europese oorsprongscontrole
De rol van Turkije verdient bijzondere aandacht omdat het land verbindingen onderhoudt met verschillende gasleveranciers en tegelijk een belangrijke toegangspoort vormt tot de Zuidoost-Europese energiemarkt. Het Europese verbod richt zich niet alleen op de verkoopmaatschappij die een factuur opstelt, maar op de werkelijke oorsprong en de uitvoerroute van het gas. Precies daarom bevat Verordening (EU) 2026/261 specifieke bepalingen over het grenspunt Strandzha 1. De Europese wetgever wijst er uitdrukkelijk op dat de betrokken pijpleidinginfrastructuur niet uitsluitend gas uit Turkije of Azerbeidzjan vervoert, maar ook aanzienlijke Russische volumes. Daarom is daar ondubbelzinnig bewijs vereist dat het gas niet in Rusland werd geproduceerd. Deze passage is bijzonder betekenisvol. De Europese instellingen erkennen in hun eigen wetgeving dat het bestaan van internationale pijpleidingverbindingen een risico voor de controle op Russische gasstromen kan vormen. Het gaat niet om een bewezen overtreding door Turkije, maar om een concreet door de Europese wetgever vastgesteld controleprobleem.
Azerbeidzjan: waarom de herkomst van elke extra kubieke meter belangrijk is
Azerbeidzjan behoort tot de landen waarmee Europa zijn energievoorziening wil diversifiëren. De zuidelijke gascorridor maakt het mogelijk om aardgas uit de Kaspische regio naar Europese afnemers te vervoeren. Maar wanneer Europa meer gas uit zulke landen wil ontvangen, ontstaat een fundamentele onderzoeksvraag: komt de bijkomende export voort uit nieuwe productie, uit een andere verdeling van bestaande binnenlandse voorraden of uit wijzigingen in de internationale handelsbalans? Dat onderscheid bepaalt of Europa werkelijk minder afhankelijk wordt van Russische energie of voornamelijk de commerciële verhoudingen verandert. De relevante cijfers zijn niet uitsluitend de exporthoeveelheden richting Europa, maar ook de eigen productie, het binnenlandse verbruik en de invoer uit andere landen. De Europese regelgeving maakt duidelijk dat gas dat indirect uit Rusland afkomstig is, niet zomaar buiten het verbod valt doordat het een andere route volgt. Tegelijk mag een legitieme uitvoer van aantoonbaar Azerbeidzjaans gas niet zonder bewijs als Russische sanctieontwijking worden bestempeld. Het is precies deze combinatie van herkomstcontrole en economische analyse die nodig is om het Europese diversificatiebeleid kritisch te beoordelen.
De tweede onderzochte route: aardgas dat meerdere keren van eigenaar verandert
Op de internationale energiemarkt kan dezelfde hoeveelheid gas achtereenvolgens door verschillende ondernemingen worden gekocht en verkocht. Een oorspronkelijke producent hoeft dus niet de partij te zijn die het gas uiteindelijk aan een Europese klant factureert. De Europese Raad heeft dit verschijnsel uitdrukkelijk erkend bij de invoering van de nieuwe oorsprongscontrole. Daarom moeten importeurs vooraf informatie kunnen verstrekken waaruit blijkt dat het gas buiten Rusland werd geproduceerd of nog onder een geldige overgangsuitzondering valt. Het bestaan van tussenhandelaars is op zichzelf volkomen normaal. Het risico ontstaat wanneer de handelsdocumentatie onvoldoende inzicht biedt in de werkelijke productiebron of wanneer een commerciële keten bewust wordt gebruikt om een verboden oorsprong te verhullen. De controle moet daarom verder gaan dan het land waarin een handelsonderneming is gevestigd. Doorslaggevend zijn de gegevens over de oorspronkelijke productie, de lading, het transport en de contractuele overdrachten. Een onderneming uit een niet-Russisch land kan Russisch gas verhandelen; omgekeerd kan een internationale groep gas verkopen dat daadwerkelijk uit een volledig andere regio afkomstig is.
Waarom een nieuw contract of een andere eigenaar het Russische gas niet plots Europees maakt
Het Europese LNG-verbod is uitdrukkelijk gericht op Russische oorsprong en uitvoer, rechtstreeks of indirect. De Europese Commissie heeft bovendien toegelicht dat de beperkingen voor Europese ondernemingen ook betrekking kunnen hebben op de overdracht van Russisch LNG naar afnemers buiten de Europese Unie. Dat is bijzonder relevant voor bedrijven die historisch via langlopende contracten Russisch LNG aankochten en vervolgens op de wereldmarkt verhandelden. Een loutere wijziging van de uiteindelijke bestemming biedt voor een Europese onderneming dus niet automatisch een wettige oplossing. De regelgeving probeert te verhinderen dat de verboden handel eenvoudig wordt voortgezet via een commerciële omleiding. Dit betekent tegelijk dat het onderzoeken van toekomstige transacties zorgvuldig moet gebeuren. Een buitenlands bedrijf dat LNG aan Europa verkoopt, begaat niet automatisch een overtreding. Maar het land van vestiging of de identiteit van de laatste verkoper volstaan evenmin om de niet-Russische herkomst te bewijzen.
Een nieuwe ontwikkeling in 2026: zelfs het verbod op internationale LNG-handel kent een bijzondere uitzondering
Bij de verdere analyse van de sanctieregels komt een belangrijk element naar voren dat nauwelijks in de algemene discussie over het LNG-verbod aan bod komt. In een op 23 juli 2026 bijgestelde sanctieregeling werd voorzien in een specifieke uitzondering voor bepaalde historische LNG-contracten met bestemmingen buiten de Europese Unie. De Amerikaanse beursgenoteerde scheepvaartonderneming Dynagas LNG Partners beschrijft deze regeling in haar financiële rapportering over het eerste halfjaar van 2026. Volgens deze toelichting geldt de uitzondering voor bepaalde langlopende contracten die vóór 24 februari 2022 werden afgesloten en nadien niet wezenlijk werden gewijzigd. De toegelaten volumes mogen bovendien niet groter zijn dan de betrokken volumes uit 2025. De regeling heeft een eigen verlengingsmechanisme en kan volgens de beschreven voorwaarden na een jaarlijkse beoordeling door de Raad worden beëindigd. Daarmee ontstaat een juridisch belangrijk onderscheid: Russische LNG-invoer naar de Europese Unie wordt verboden, terwijl bepaalde internationale leveringen onder een afzonderlijk uitzonderingsregime kunnen blijven vallen. Dit is geen bewijs van illegale sanctieontwijking, maar wel een concreet voorbeeld van hoe Europese ondernemingen onder specifieke voorwaarden bij Russische LNG-activiteiten betrokken kunnen blijven nadat de algemene invoerbeperkingen zijn aangescherpt.
Dynagas en Yamal Trade: langlopende scheepscontracten tot 2033 en 2034
De financiële rapportering van Dynagas LNG Partners maakt deze kwestie nog concreter. De onderneming vermeldt dat twee LNG-schepen, de Yenisei River en de Lena River, onder langlopende charterovereenkomsten met Yamal Trade varen. Die overeenkomsten lopen volgens de gerapporteerde gegevens respectievelijk tot 2033 en 2034. Dynagas schrijft dat de schepen historisch betrokken waren bij het internationale vervoer van in Rusland geproduceerd LNG. De onderneming stelt bovendien dat de betrokken transportactiviteiten naar bestemmingen buiten de Europese Unie volgens haar interpretatie onder de specifieke uitzondering voor oudere contracten kunnen vallen. Die verklaring is een standpunt van de onderneming over de toepasselijkheid van het sanctierecht en geen onafhankelijke vaststelling dat iedere toekomstige reis automatisch toegestaan zal zijn. Toch toont dit openbaar beschikbare document aan dat het Russische LNG-dossier niet volledig ophoudt bij de Europese invoergrens. De internationale transportketen bevat contracten die ver voorbij 2027 doorlopen en waarvoor specifieke juridische regelingen bestaan.
De derde kwetsbaarheid: wanneer gas uit verschillende bronnen door dezelfde pijpleidingen stroomt
Aardgas wordt via pijpleidingen vervoerd door drukverschillen en fysieke stromingen, maar de commerciële handel functioneert op een andere manier. Op de Europese gasmarkt kunnen ondernemingen capaciteit reserveren, gas op bepaalde punten invoeren, hoeveelheden op handelsplatformen verkopen en op andere punten gas laten afleveren. De fysieke molecules die uiteindelijk een fabriek of huishouden bereiken, zijn niet noodzakelijk dezelfde molecules die door een bepaalde handelaar oorspronkelijk werden aangekocht. Zodra gas uit verschillende productiegebieden in een gemeenschappelijk netwerk terechtkomt, wordt het moeilijk om de exacte fysieke herkomst van elke afzonderlijke hoeveelheid aan een eindgebruiker toe te wijzen. De Europese energietoezichthouder ACER bevestigde in zijn rapport over 2026 dat Russisch gas niet noodzakelijk wordt verbruikt in het land waar het de Europese Unie binnenkomt en dat grensoverschrijdende handel de tracering van het eindverbruik bemoeilijkt. Dit verklaart waarom de Europese oorsprongscontrole vóór de invoer zo belangrijk is. Het toont tegelijk dat het bestaande netwerk geen instrument is waarmee men achteraf zonder aanvullende administratieve gegevens voor iedere individuele eindgebruiker de fysieke herkomst kan reconstrueren.
De vierde kwetsbaarheid: een legale uitzondering kan nieuwe politieke druk veroorzaken
De Europese wetgeving bevat ook een noodmechanisme waarmee de Europese Commissie het gasinvoerverbod onder strikte voorwaarden tijdelijk kan opschorten. Wanneer de energievoorziening van één of meerdere lidstaten ernstig in gevaar komt en de voorgeschreven noodsituatie wordt vastgesteld, kan een opschorting van maximaal vier weken worden toegestaan. Dat is geen algemene vrijstelling voor commerciële ondernemingen en evenmin een mogelijkheid om het hele sanctiestelsel onbeperkt buiten werking te stellen. Maar de bepaling krijgt politieke betekenis wanneer de Europese markt met een ernstig aanbodtekort wordt geconfronteerd. Hoge gasprijzen, een verstoring van buitenlandse LNG-productie of problemen op belangrijke scheepvaartroutes kunnen druk uitoefenen op nationale regeringen. De beoordeling van een uitzonderingsaanvraag moet daarom transparant zijn. Wie vraagt de uitzondering aan? Welke concrete hoeveelheden worden noodzakelijk geacht? Welke alternatieve leveranciers zijn onderzocht? Welke ondernemingen profiteren van een tijdelijke hervatting van de betrokken handel? Zonder die vragen kan een strikt bedoeld noodinstrument op termijn aanleiding geven tot politieke discussies over de grenzen van het Europese sanctiebeleid.
De vijfde kwetsbaarheid: een handelaar kan van eigenaar veranderen, maar de oorsprong van het gas niet
Internationale energiehandel verloopt vaak via ondernemingen met vestigingen in verschillende rechtsgebieden. Een producent kan leveren aan een dochteronderneming, die het gas vervolgens verhandelt aan een internationale groep, waarna een andere onderneming de verkoop aan de uiteindelijke afnemer afhandelt. Daarmee kunnen eigendom en financiële risico’s tussen verschillende bedrijven worden verdeeld. Voor het Europese gasverbod blijft de kernvraag echter waar het gas vandaan komt. De regelgeving verbiedt niet uitsluitend rechtstreekse leveringen van een Russisch energiebedrijf, maar ook gas dat rechtstreeks of indirect uit Rusland wordt uitgevoerd. Een tussenhandelaar, nieuwe contractpartij of gewijzigde factuur maakt het oorspronkelijke gas juridisch niet automatisch niet-Russisch. De Europese Commissie verlangt daarom controleerbare oorsprongsgegevens en voorafgaande toestemming waar die verplicht is. Een eventuele overtreding kan pas worden vastgesteld wanneer blijkt dat de regels daadwerkelijk zijn geschonden. Er is in de onderzochte documenten geen bewijs gevonden dat een specifiek genoemd Europees bedrijf na 1 januari 2027 via dergelijke constructies verboden Russisch gas zal invoeren.
Wat de Europese toezichthouder al in 2026 vaststelde
De cijfers van ACER laten zien hoe moeilijk de overgang van politieke intenties naar daadwerkelijke beëindiging van gasstromen is. Volgens het monitoringsrapport van 2026 vertegenwoordigde Russisch gas nog ongeveer twaalf procent van de Europese gasvraag. Voor Russische LNG-contracten bestond een jaarlijks gecontracteerd volume van ongeveer twintig tot tweeëndertig miljard kubieke meter, terwijl langlopende pijpleidingcontracten nog goed waren voor zestien tot zesentwintig miljard kubieke meter per jaar. In de periode van 18 maart tot 31 mei 2026 stegen Russische LNG-leveringen aan de Europese Unie zelfs met zeventien procent tegenover dezelfde periode in 2025. ACER wees onder andere op vervroegde leveringen vóór de strengere verbodsdata en gewijzigde handelsstromen als mogelijke verklaringen. Deze cijfers betreffen een periode waarin bepaalde bestaande contracten nog wettelijk mochten worden uitgevoerd. Ze bewijzen dus geen toekomstige sanctiefraude. Wel tonen ze de omvang aan van de economische belangen die vanaf 2027 moeten worden afgebouwd.
Wie verdient uiteindelijk wanneer Europa het gas uit een ander land koopt?
Om de werkelijke economische gevolgen van de Europese sancties te beoordelen, volstaat het niet om uitsluitend te kijken naar de factuur van de laatste verkoper. De internationale gasmarkt omvat verschillende financiële relaties: betalingen aan producenten, transportkosten, verzekeringen, opslagvergoedingen, investeringen in infrastructuur en commerciële afspraken tussen handelaren. Het kan gebeuren dat een Europese gaslevering volledig van niet-Russische oorsprong is, terwijl een derde land dankzij afzonderlijke Russische energie-importen meer ruimte krijgt om eigen gas uit te voeren. In die situatie verdient Rusland aan de levering aan dat derde land, niet noodzakelijk aan de daaropvolgende Europese aankoop. Juridisch en economisch zijn dat verschillende transacties. Politiek kan echter de vraag worden gesteld of Europa zijn doelstelling van energieonafhankelijkheid voldoende breed definieert. Wil men uitsluitend verhinderen dat Russisch gas de Europese markt binnenkomt, of wil men ook voorkomen dat Russische energieproducenten via wereldwijde handelsverschuivingen blijven profiteren van de Europese vraag? Dat tweede doel vereist een internationale aanpak die veel verder gaat dan het huidige Europese oorsprongsverbod.
Waarom het voorbeeld van Zeebrugge een Europese waarschuwing is
De LNG-terminal van Zeebrugge laat zien hoe moeilijk het is om infrastructuurbeleid op lange termijn te verenigen met plotseling veranderende geopolitieke omstandigheden. Toen de overeenkomst met Yamal Trade in 2015 werd afgesloten, werd geïnvesteerd in installaties die gedurende twintig jaar een rol moesten spelen in de internationale LNG-handel. Vanaf 2027 verandert de juridische situatie ingrijpend. Fluxys meldt zelf dat de betrokken contracten op grond van het sanctiekader automatisch moeten eindigen. Toch blijven de installaties bestaan en kan vrijgekomen capaciteit opnieuw aan andere klanten worden aangeboden. Dat is op zichzelf geen achterpoort in het sanctiebeleid: het aanbieden van Belgische infrastructuur aan wettige niet-Russische leveranciers is een normale commerciële activiteit. Wel ontstaat daardoor een belangrijk transparantievraagstuk. Welke bedrijven zullen de capaciteit voortaan gebruiken, welke productiebronnen bedienen zij en hoe wordt gecontroleerd dat de toekomstige LNG-ladingen daadwerkelijk voldoen aan de Europese oorsprongsvereisten? Die vragen zijn relevanter dan de veronderstelling dat iedere toekomstige LNG-lading via Zeebrugge automatisch verdacht zou zijn.
De cruciale documenten die Europa openbaar zou moeten maken
Een goed controleerbaar sanctiebeleid heeft betrouwbare informatie nodig over de oorsprong van gas en de uitvoering van internationale handelscontracten. Daarbij gaat het om geverifieerde productiegegevens, gegevens over de eerste laadplaats van LNG, importvergunningen, de betrokken contractpartijen en de hoeveelheden die daadwerkelijk de Europese markt binnenkomen. De regelgeving verplicht importeurs in bepaalde gevallen zulke informatie vooraf aan de bevoegde autoriteiten te bezorgen. Dat is noodzakelijk omdat commerciële documenten niet altijd alle fysieke en economische relaties zichtbaar maken. Tegelijk bestaat er een legitieme noodzaak om bedrijfsvertrouwelijke informatie te beschermen. Het maatschappelijk belang vraagt daarom minstens om betrouwbare geaggregeerde rapportering, inzicht in uitzonderingsbesluiten en controleerbare informatie over vastgestelde overtredingen. Alleen met dergelijke gegevens kan worden nagegaan of het Russische gasverbod wordt nageleefd en of afzonderlijke invoerroutes bijzondere risico’s vertonen.
De rekening voor Europa: nieuwe leveranciers betekenen niet automatisch goedkopere energie
Het vervangen van Russisch gas kan gevolgen hebben voor de Europese energieprijzen. LNG moet worden geproduceerd, vloeibaar gemaakt, met gespecialiseerde schepen vervoerd, in terminals gelost en opnieuw vergast voordat het via pijpleidingen naar afnemers kan worden gebracht. De prijs wordt bovendien beïnvloed door concurrentie tussen Europese en Aziatische kopers, geopolitieke onzekerheid en de beschikbaarheid van scheepscapaciteit. Wanneer Europa een grote leverancier uitsluit, verschuift de vraag naar andere producenten. Dat kan tijdelijk leiden tot hogere kosten, maar ook nieuwe investeringen en extra aanbod stimuleren. Er bestaat dus geen automatische verhouding waarbij minder Russisch gas altijd duurdere energie betekent. De gevolgen hangen af van de wereldwijde vraag, de ontwikkeling van productiecapaciteit en de mate waarin Europa zijn eigen gasverbruik vermindert. Het sanctiebeleid moet daarom niet alleen worden beoordeeld op zijn juridische strengheid, maar ook op de vraag of huishoudens en industrie beschikken over betaalbare alternatieven.
De belangrijkste onderzoeksconclusie: Russische oorsprong en Russische economische invloed zijn niet hetzelfde
De onderzochte Europese regelgeving sluit verschillende klassieke mogelijkheden om verboden Russisch gas via andere handelsroutes binnen te brengen uitdrukkelijk uit. Een lading behoudt haar Russische oorsprong wanneer zij wordt doorverkocht. Het gebruik van een derde land verandert die oorsprong niet automatisch. Ook mengsels die Russisch LNG bevatten vallen binnen de toepasselijke verbodsbepalingen. De Europese instellingen hebben daarnaast bijzondere oorsprongscontroles voorzien voor risicovolle grensverbindingen en een systeem van voorafgaande toestemming ingevoerd. Daarmee is het onjuist om te beweren dat het Europese verbod eenvoudig kan worden ontweken door een factuur in een ander land op te stellen. Maar het onderzoek legt tegelijk een bredere economische werkelijkheid bloot: Rusland kan aan landen buiten de Europese Unie gas blijven leveren, en die landen kunnen daarnaast onder bepaalde voorwaarden hun eigen gas aan Europa verkopen. Ook specifieke internationale scheepvaartcontracten kunnen binnen wettelijke uitzonderingsregelingen blijven bestaan. De politieke ambitie om alle Russische energie-inkomsten uit de Europese economie te bannen is daardoor veel ruimer dan de juridische mogelijkheid om Russische gasinvoer te verbieden.
Het onderzoek wijst naar een nieuwe generatie energievragen die vanaf 2027 beantwoord moeten worden
De fundamentele vraag voor de komende jaren is niet uitsluitend hoeveel Russische LNG-tankers nog in Europese havens aankomen. Het gaat ook over de werkelijke herkomst van de vervangende leveringen, de controle op internationale gascontracten en de economische relaties tussen Europese afnemers en buitenlandse leveranciers die zelf met Rusland handelen. De Europese regelgeving biedt instrumenten om verboden invoer te bestrijden, maar de doeltreffendheid daarvan moet vanaf 2027 worden bewezen in de praktijk. Daarbij zijn de controles op de Turkse route, de gasbalansen van derde landen, de transparantie van internationale handelsbedrijven en de verdere ontwikkeling van de Zeebrugse terminal belangrijke aandachtspunten. Deze analyse toont risico’s, juridische uitzonderingen en economische afhankelijkheden; zij toont niet aan dat specifieke ondernemingen reeds een plan hebben opgesteld om de sancties na 1 januari 2027 te overtreden.
Europa kan de Russische gasimport verbieden, maar niet met één beslissing de wereldmarkt herschrijven
De Europese Unie staat voor een historische verandering in haar energiepolitiek. De samenwerking met Russische gasproducenten die tientallen jaren economisch vanzelfsprekend leek, wordt juridisch beëindigd. Het twintigjarige Yamal-contract van Fluxys is daarvan een tastbaar Belgisch voorbeeld. Maar het stoppen van een contract is niet hetzelfde als het beëindigen van iedere internationale economische relatie met de Russische energiesector. Zolang Rusland gas produceert en landen buiten de Europese Unie bereid zijn dat gas te kopen, blijven Russische exportinkomsten mogelijk. Zolang Europa zelf aardgas nodig heeft, zal het bovendien moeten blijven onderzoeken wie zijn nieuwe leveranciers zijn en hoe hun energievoorziening is opgebouwd. Wie het Europese sanctiebeleid ernstig neemt, moet daarom verder durven kijken dan rechtstreekse importcijfers en politieke aankondigingen. Het werkelijke succes zal afhangen van controleerbare oorsprongsgegevens, geloofwaardige handhaving, transparantie over uitzonderingen en een structurele vermindering van de Europese afhankelijkheid van ingevoerde fossiele energie. De Europese grens kan vanaf 2027 juridisch gesloten zijn voor Russisch LNG. Of daarmee ook de indirecte economische invloed van Russische energie verdwijnt, is een veel moeilijkere vraag.
Bronnen van het onderzoek
De analyse steunt op de volgende documenten en openbare bronnen: Verordening (EU) 2026/261, de Europese Raad over de beëindiging van Russische gasinvoer, het ACER-monitoringsrapport over Russische gascontracten en diversificatie, de oorspronkelijke Fluxys-documentatie over Yamal, de halfjaarlijkse financiële rapportering van Fluxys Belgium over 2026 en de financiële verslaggeving van Dynagas LNG Partners bij de Amerikaanse beurswaakhond SEC.
Steun de onafhankelijke journalistiek van indegazette.be
Onafhankelijke onderzoeksjournalistiek kost bijzonder veel tijd, energie en geld. Andy Vermaut, hoofdredacteur van indegazette.be, zet zich dagelijks in om internationale geldstromen, Europese besluitvorming, mensenrechtenschendingen en politieke en economische belangen kritisch te onderzoeken. Zonder grote financiële middelen of een uitgebreide redactie blijft hij dossiers opvolgen die anders onvoldoende aandacht krijgen.
Wie wil dat Andy Vermaut dit onafhankelijke journalistieke werk kan voortzetten, kan hem rechtstreeks steunen met een eenmalige of, waar mogelijk, maandelijkse bijdrage. Iedere euro helpt om onderzoekswerk, publicaties en internationale verslaggeving mogelijk te maken.
Steun Andy Vermaut rechtstreeks via zijn persoonlijke donatiepagina’s:


Steun Andy Vermaut via Buy Me a Coffee
https://buymeacoffee.com/andyvermaut
Wie onafhankelijke journalistiek belangrijk vindt, kan vandaag het verschil maken. Een bijdrage is niet alleen financiële steun, maar ook een investering in vrije nieuwsgaring, transparantie en het recht van burgers om te weten wat er achter politieke en economische beslissingen schuilgaat.